

هل تستطيع الدول تغيير عملتها بسهولة؟
الدكتورة سمية جمال حسني
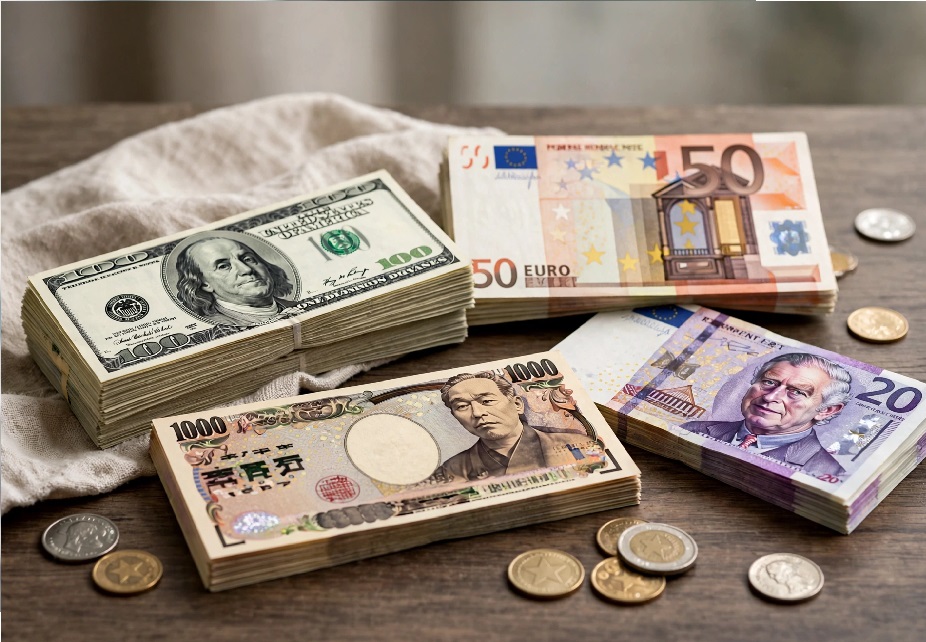
في العرف الاقتصادي والسياسي، لا تُعد “العملة” مجرد ورقة نقدية أو رقم في حساب رقمي للتبادل التجاري، بل هي “العقد الاجتماعي والأمني الأهم” الذي يربط المواطن بالدولة، وتتحدد بناءً عليه السيادة الوطنية والقدرة على التحكم في المصير الاقتصادي.
عندما يطرح السؤال: “هل يمكن للدول تغيير عملتها بسهولة؟”، فإن الإجابة المباشرة المردوعة بالاقتصاد والسيكولوجيا النفسية هي: “لا، بل هي واحدة من أكثر العمليات الهيكلية تعقيداً وجساراً في تاريخ أي دولة”.
تغيير العملة ليس قراراً إدارياً يُتخذ بمرسوم رئاسي أو قرار حكومي ليلة وضحاها، بل هو عملية “استئصال وتغيير شرايين” شاملة تعترضها ثلاثة عوائق حاسمة:
1. العائق السيكولوجي: “سيكولوجية الثقة واستقرار القيمة”
العملة تعيش على “الثقة الجمعية”. عندما تقرر الدولة الاستغناء عن عملتها الوطنية أو استبدالها (سواء بالانضمام لاتحاد نقدي مثل “اليورو”، أو بالدولرة “Dollarization”، أو بإطلاق عملة جديدة):
- فقدان المرساة الذهنية: يعاني المواطنون والمستثمرون من حالة إرباك سيكولوجي تسمى “التسعير المزدوج”، حيث يفقد الأفراد قدراتهم الفطرية على تقييم الأشياء والخدمات، مما يولد موجات شائعات وهلع خوفاً من تآكل المدخرات.
- فخ التضخم النفسي: أثناء الاستبدال، يميل التشاركون في الأسواق (المحلات، الخدمات) إلى “تدوير الأرقام لأعلى” (Rounding up)، مما يسبب موجة تضخم قصيرة الأجل لكنها قاسية على الطبقات الوسطى.
2. العائق الفني واللوجستي: أتمتة الأنظمة وإعادة كتابة العقود
في العالم الرقمي لعام 2026، لم يعد تغيير العملة مقتصرًا على “طباعة أوراق جديدة وسحب القديمة”؛ بل أصلح معركة تقنية معقدة:
- تعديل الأنظمة المصرفية والرقمية: تحويل مليارات البيانات، خوارزميات التداول، السجلات العقارية، والأنظمة الضريبية للعملة الجديدة دون حدوث شلل في المشتقات والخدمات البنكية.
- إعادة هيكلة الديون والعقود الآجلة: كل عقد مبرم (سواء كان دينًا حكومياً دولياً، أو عقد إيجار لشخص بسيط) يحتاج لترجمة قانونية فورية للعملة الجديدة، وهو ما يفتح أبواباً للنزاعات القضائية الدولية والمحلية إذا تغيّرت سعر الصرف.
3. العائق السياسي والاستراتيجي: التنازل عن “عصا التحكم” (Monetary Sovereignty)
تغيير العملة يتطلب دائماً الاستغناء عن أهم أداة اقتصادية تحت يد الدولة: السياسة النقدية.
- في حالة “الدولرة” أو الاعتماد على عملة أجنبية: تفقد الدولة قدرتها على طباعة النقود عند الأزمات، أو تحديد أسعار الفائدة لتشجيع الاستثمار؛ وتصبح مرهونة بقرارات البنك المركزي للدولة المصدرة لتلك العملة (مثل الفيدرالي الأمريكي).
- في حالة “الاتحادات النقدية” (مثل منطقة اليورو): تلتزم الدولة بشروط صارمة لمستويات العجز والدين العام، مما يحد من حريتها في الإنفاق الحكومي والبرامج الاجتماعية.
متى تلجأ الدول لهذه “العملية الجراحية الخطرة”؟
رغم هذه الصعوبات، تسلك بعض الدول هذا الطريق كخيار أخير في حالات استثنائية:
- الانهيار والتضخم الجامح (Hyperinflation): عندما تفقد العملة قيمتها بالكامل وتصبح مجرد أوراق لا قيمة لها (كما حدث في زيمبابوي أو فنزويلا)، فتضطر الدولة للدولرة لإعادة الاستقرار الشكلي.
- التكامل الاقتصادي الإقليمي: كاستبدال الدول الأوروبية لعملاتها الوطنية بـ “اليورو” لتعزيز التجارة البينية وإلغاء مخاطر صرف العملات.
- التغيير الشكلي (Redenomination): حرق الأصصفار من العملة القديمة إصدار عملة جديدة (مثلما فعلت تركيا في 2005 أو البرازيل سابقاً) للتسهيل الحسابي والنفسي، وهو تغيير شكلي لا يغير القيمة الحقيقية للاقتصاد.
إن الدرس الأساسي في العلوم المالية هو أن “العملة القوية لا تصنع اقتصاداً قرياً، بل إن الاقتصاد القوي والإنتاجي هو من يمنح العملة قوتها وثباتها”؛ لذا، فإن هروب الدول نحو تغيير عملتها دون إصلاح الميزان التجاري والإنتاج الداخلي ليس سوى مسكن مؤقت لأزمة هيكلية أعمق.



إرسال التعليق