
زيادات الأجور لكل الأصناف في الجزائر: حسابات الصنف 13 (من الدرجة 01 إلى الدرجة 12) وفق سيناريو 200 نقطة استدلالية
دراسة تحليليّة لزيادات الأجور في الجزائر: حسابات الصنف 13 (من الدرجة 01 إلى الدرجة 12) وفق سيناريو 200 نقطة استدلالية
تُشكّل شبكة الأجور والزيادات الاستدلالية إحدى أهم الروافد الاقتصادية والاجتماعية التي تُلقي بظلالها على الاستقرار المالي للموظف في الجزائر. وفي ظل التحديات الاقتصادية الراهنة والسعي المستمر لحماية القدرة الشرائية من التآكل، يبرز الاهتمام الشعبي والمؤسساتي بمعرفة التأثير المالي المباشر لأي مراجعة مرتقبة للشبكة الاستدلالية للأجور.
نقدم في هذه المقالة تحليلاً مالياً واقعياً ومبنياً على الأرقام لتطور رواتب الموظفين في الصنف 13—باعتباره أحد أكثر الأصناف انتشاراً في مختلف القطاعات—عبر جميع درجاته (من الدرجة 01 إلى 12). وتستند هذه الدراسة إلى فرضية زيادة 200 نقطة استدلالية كسيناريو تحليلي محتمل مستوحى من منهجية الزيادات التدريجية السابقة التي أقرتها السلطات العمومية.
1. السياق التاريخي والمنهجي لزيادات الأجور
شهدت منظومة الأجور بالجزائر خلال السنوات الأخيرة مراجعات متتالية للنقاط الاستدلالية تم إقرارها على مرحلتين بزيادات تراكمية:
- زيادة أولى قدرها 50 نقطة.
- زيادة ثانية قدرها 75 نقطة.
- زيادة ثالثة قدرها 75 نقطة.
أدت هذه الخطوات التراكمية إلى رفع الأجر القاعدي بنسبة تقارب 47% مقارنة بالشبكات السابقة. وعليه، فإن بناء نموذج تحليلي يدرس محاكاة إضافة 200 نقطة استدلالية خلال الأعوام القادمة يُعد افتراضاً منطقياً لتقدير الأثر المالي المباشر على الأجر الصافي والقدرة الشرائية.
2. مفهوم النقطة الاستدلالية وأثرها المالي
النقطة الاستدلالية هي الوحدة الحسابية المعتمدة في الوظيفة العمومية لحساب الأجر الأساسي. وتتلخص أهميتها فيما يلي:
| المكون المالي | آلية التأثر بالنقطة الاستدلالية |
|---|---|
| الراتب القاعدي | يتحدد مباشرة بحاصل ضرب إجمالي النقاط في قيمة النقطة (45 د.ج). |
| تعويض الخبرة المهنية (الدرجات) | ترتفع قيمته طردياً مع كل زيادة في عدد نقاط الدرجة المكتسبة. |
| المنح والتعويضات المرتبطة | تتأثر المنح المتغيرة الحساب المنسوبة للراتب الأساسي تلقائياً بالزيادة. |
| صافي الراتب | ينعكس النمو في الراتب الخام على الصافي بعد حساب الضمان الاجتماعي وIRG. |
3. دراسة تحليليّة لتأثير الزيادة على الصنف 13 (من الدرجة 01 إلى 12)
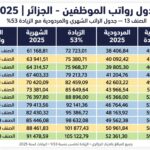
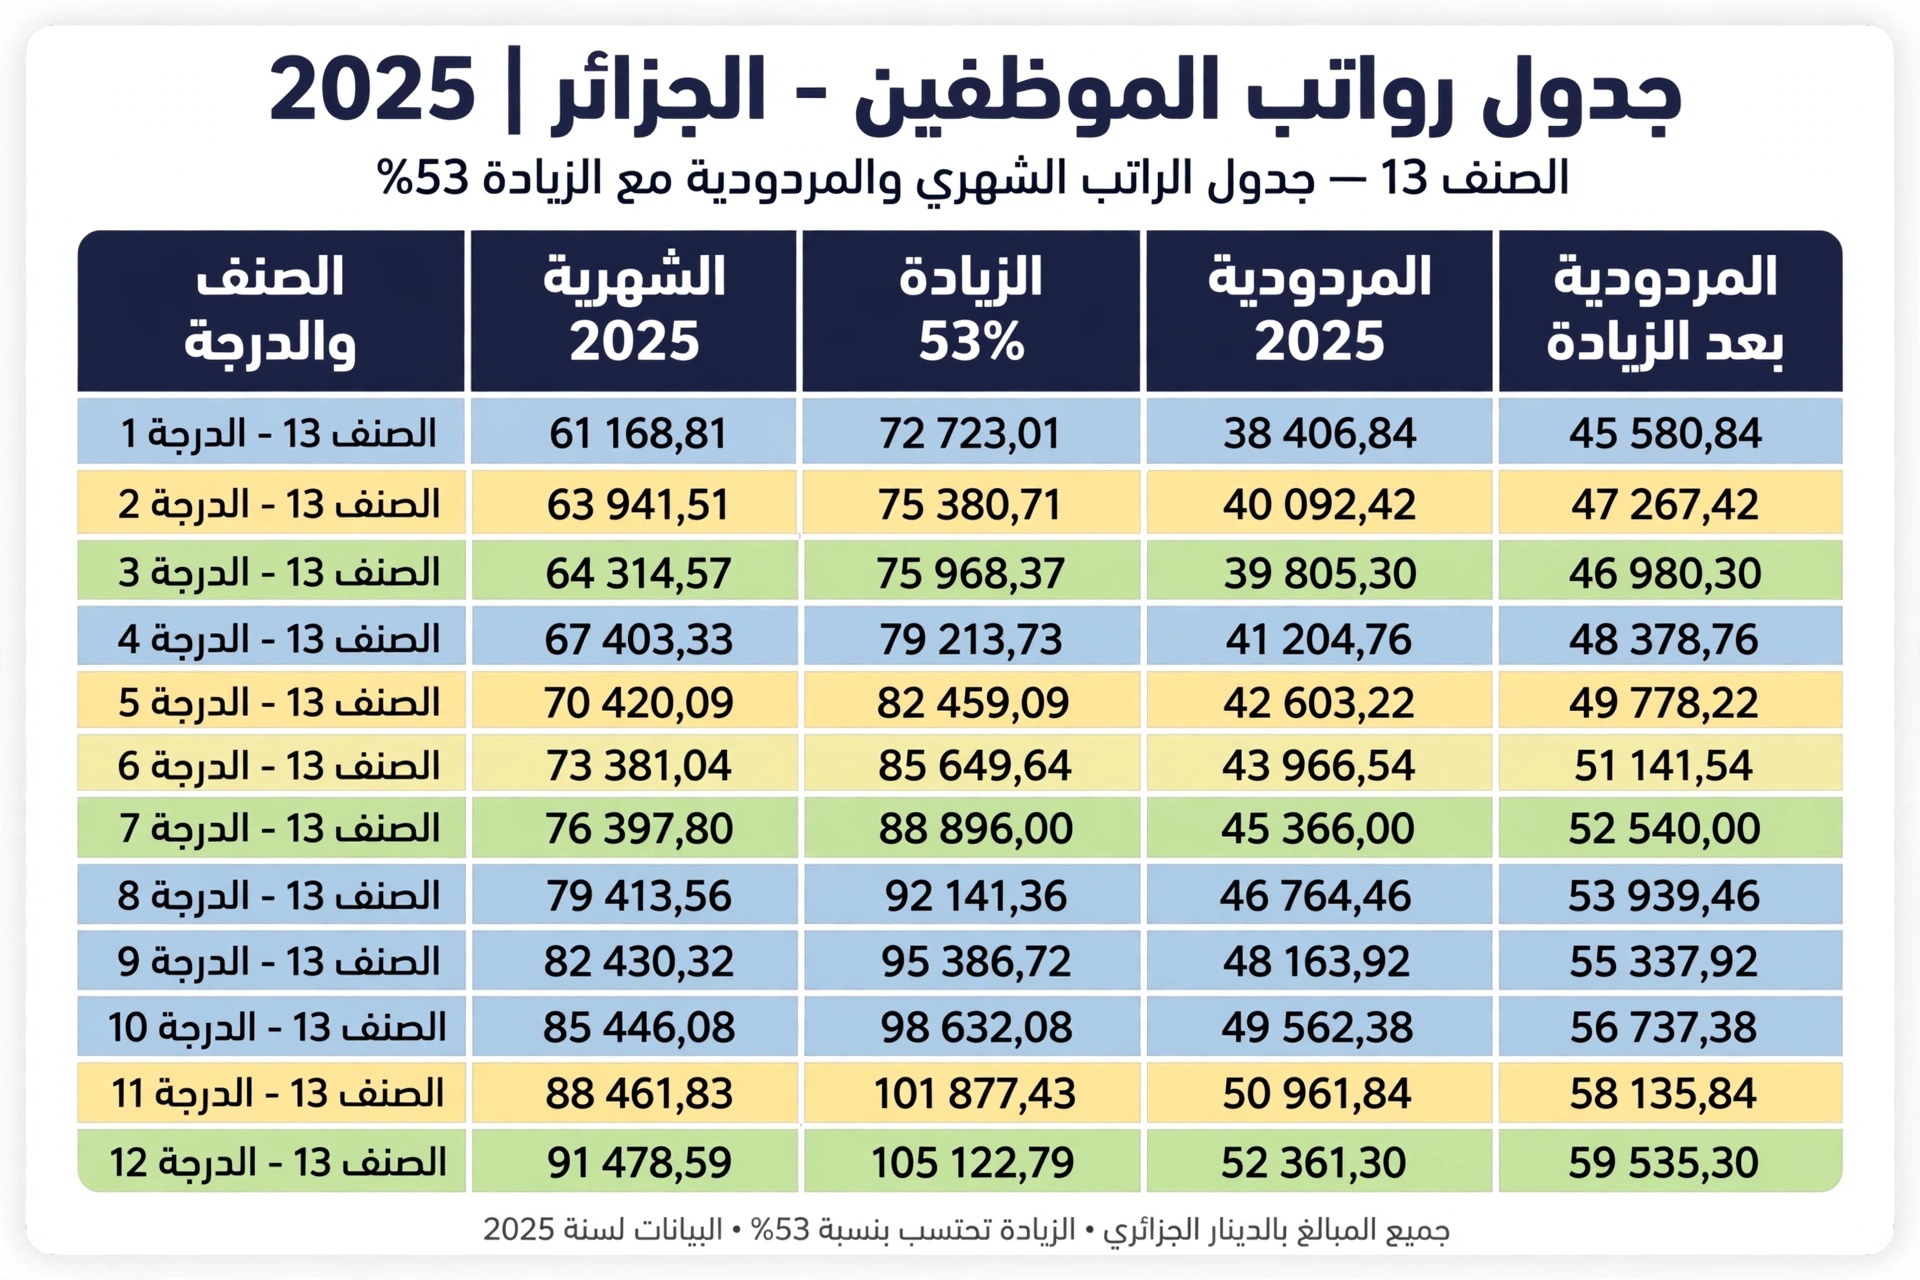
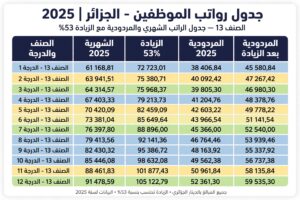
يتيح الجدول التالي قراءة مقارنة للأثر المالي لسيناريو الزيادة المقتصر على إضافة 200 نقطة استدلالية، موضحاً الفارق المالي التقريبي عبر سلم الدرجات:
| الدرجة | النسبة/الوضعية المالية | الأجر الحالي (المرجعي) | الأجر المتوقع (بعد 200 نقطة) | الفارق المالي الشهري التقريبي |
|---|---|---|---|---|
| الدرجة 01 | بداية المسار المهني للصنف | مستوى مرجعي أساسي | تحسن ملموس في صافي الراتب | زيادة شهرية ثابته تعزز الدخل |
| الدرجة 02 | أقدمية أولية | مستوى مرجعي + خبرة | ارتفاع إضافي مركب | فارق سنوي تراكمي ملموس |
| الدرجة 03 | أقدمية متوسطة | تحسن تدريجي | نمو يوازي متطلبات المعيشة | تحسن مباشر في القدرة الشرائية |
| الدرجة 04 | منتصف المسار الأولي | أجر قاعدي مرتفع نسبياً | مواصلة التصاعد المالي | استقرار أكبر في صافي الدخل |
| الدرجة 05 | أقدمية متوسطة متقدمة | تراكم استدلالي ملحوظ | القفزة المالية تزداد وضوحاً | قيمة الزيادة أعلى من الدرجات الأولى |
| الدرجة 06 | بداية المستوى الأعلى | مستوى أجر خبير | أجر صافي معزز | فارق مالي سنوي معتبر |
| الدرجة 07 | خبرة مهنية متقدمة | يتضمن نقاط خبرة عالية | زيادة مركبة على القاعدة والدرجة | تغطية أفضل للمصاريف الثابتة |
| الدرجة 08 | كفاءة وأقدمية | مستوى مالي متقدم | يتوسع الفارق الصافي | أثر مباشر على السلة الاستهلاكية |
| الدرجة 09 | أقدمية عالية | أجر مرتفع | ارتفاع متزايد للأجر الصافي | الفارق الشهري يصبح أكثر تأثيراً |
| الدرجة 10 | نهاية المسار المهني تقريباً | يقترب من السقف | تصاعد مستمر لقيمة الأجر الصافي | دعم حقيقي للتخطيط للتقاعد |
| الدرجة 11 | الدرجة قبل الأخيرة | رقم استدلالي إجمالي كبير | قيمة صافية ممتازة | فارق مالي سنوي كبير جداً |
| الدرجة 12 | أقصى درجة في السلم | أعلى رقم استدلالي للصنف | أعلى عائد مالي للزيادة المفترضة | أقصى استفادة مالية في الصنف |
ملاحظة منهجية: الأرقام والمحاكاة الواردة في الجدول هي حسابات تقريبية توضيحية لغرض الشرح والدراسة، وتتفاوت القيم الصافية النهائية بحسب وضعية الاقتطاعات العائلية، والمنح الخاصة بكل قطاع (تعليم، صحة، إدارة محلية).
4. تحليل النتائج المترتبة على الزيادة
تظهر المعطيات التحليلية لسيناريو زيادة 200 نقطة استدلالية عدة نتائج رئيسية:
- النمو التراكمي المباشر: يمنح النظام الاستدلالي الموظفين في الدرجات العليا استجابة مالية أكبر مقدرة بالأرقام، نتيجة ضرب الزيادة في معامل الدرجة المكتسبة.
- استقرار الأجر الصافي: تسهم هذه الزيادات الهيكلية في رفع الدخل السنوي الثابت وتوفير سيولة منتظمة للموظف دون الاعتماد على منح ظرفية غير دائمة.
- تخفيف العبء الضريبي: تطبق الزيادات بالتوازي مع أطر الإعفاءات والتخفيضات الضريبية الأخيرة، مما يحافظ على أعلى نسبة صافية ممكنة تجد طريقها للحساب البريدي الجاري (CCP).
ختام وتوجيهات للموظف
إن دراسة الفرضيات المالية وزيادات الأجور في التشريع الجزائري تعزز الوعي الإداري والمالي لدى الموظف، وتساعده على التخطيط الاستراتيجي لمساره المهني والمالي بعيداً عن الإشاعات والأخبار غير الدقيقة. يبقى متابعة النصوص التنظيمية المطبقة والمراسيم الصادرة في الجريدة الرسمية هي المصدر النهائي لتحديد القيم المالية لكل سلك وصنف بشكل رسمي.

إرسال التعليق